Comprendre le régime de la participation : obligations, modalités et enjeux
Qu’est-ce que la participation ?
La participation aux résultats de l’entreprise vise à redistribuer, au profit des salariés, une réserve spéciale de participation (RSP) constituée à partir des bénéfices réalisés.
Elle présente plusieurs caractéristiques fondamentales :
Elle est légale et obligatoire dans les entreprises d’au moins 50 salariés ;
Elle repose sur un accord collectifentre l’employeur et les salariés (à défaut, le régime d’autorité s’applique automatiquement) ;
Elle conduit à la répartition d’une RSP, calculée à partir du bénéfice fiscal de l’entreprise selon une formule légale (article L. 3324-1 du Code du travail).
Un principe essentiel encadre la participation : le principe de non-substitution. Les sommes versées au titre de la participation ne peuvent pas remplacer un élément de rémunération existant ou obligatoire. Autrement dit, la participation s’ajoute au salaire, elle ne s’y substitue pas !
Quand et comment la participation doit-elle être mise en place ?
L’obligation de mettre en place un régime de participation s’impose à toute entreprise ayant employé au moins 50 salariés pendant cinq années consécutives (articles L. 3322-1 et L. 3322-2 du Code du travail).
Si l’entreprise ne respecte pas cette obligation, le régime légal d’autorité s’applique automatiquement après constatation de la carence par l’inspecteur du travail (article L. 3323-5 du Code du travail).
 Bon à savoir - La participation volontaire
Même si la participation est obligatoire à partir de 50 salariés, les entreprises plus petites peuvent choisir d’y adhérer volontairement (article L. 3323-6 du Code du travail).
Ce dispositif facultatif s’adresse aux entreprises de moins de 50 salariés ainsi qu’à celles ne réalisant pas de bénéfices imposables à l’impôt sur le revenu ou sur les sociétés.
Comment faire ?
Ces entreprises peuvent négocier un accord de participation dans les mêmes conditions que les entreprises assujetties à l’obligation légale.
Et si les négociations échouent, l’employeur dispose d’une possibilité : instaurer unilatéralement un régime conforme aux dispositions légales, après avoir consulté le CSEau moins 15 jours avant le dépôt du projet auprès de l’autorité administrative.
En pratique, cette possibilité permet aussi aux salariés des petites entreprises de bénéficier d’un partage des résultats et d’avantages fiscaux similaires à ceux des grandes structures.
Qui bénéficie de la participation ?
Tous les salariés, quel que soit leur contrat (CDI ou CDD), doivent pouvoir bénéficier du dispositif.
Dans les entreprises de moins de 250 salariés, les dirigeants, ainsi que le conjoint ou partenaire du chef d’entreprise, peuvent également y avoir droit (article L. 3324-2 du Code du travail).
Un accord peut prévoir une condition d’ancienneté, sans pouvoir excéder trois mois (article L. 3342-1 du Code du travail).
La négociation et le contenu de l’accord de participation :
L’accord de participation peut être conclu selon plusieurs modalités :
par convention collective ou accord d’entreprise,
avec les organisations syndicales représentatives,
au sein du CSE,
ou encore par ratification à la majorité des deux tiers du personnel.
L’accord peut être :
de droit commun, s’il applique la formule légale (article L. 3324-1 du Code du travail) ;
dérogatoire, s’il retient une formule différente mais plus favorable aux salariés (article L. 3324-2 du Code du travail).
Le contenu de l’accord doit prévoir notamment :
la formule de calcul de la RSP,
les modalités de répartition et de versement,
la durée d’indisponibilité des droits,
les conditions d’information des salariés,
ou encore la gestion des sommes.
Découvrez notre formation “Bien comprendre les documents économiques et financiers de l'entreprise” !
Ca m'intéresseLe calcul et la répartition de la réserve spéciale de participation
La formule de calcul applicable aux accords de droit commun est définie par l'article L. 3324-1 du code du travail :
RSP : réserve spéciale de participation
B : bénéfice net
C : capitaux propres de l'entreprise
S : masse salariale
VA : valeur ajoutée
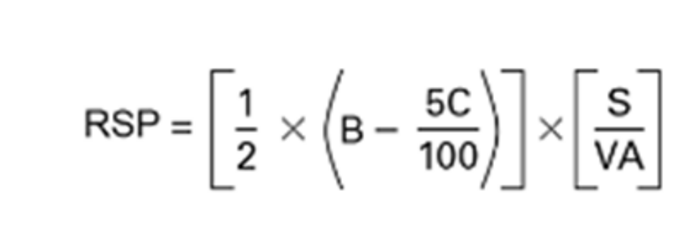 Remarque: pour qu'une réserve de participation puisse être constituée, il faut que l'exercice soit bénéficiaire, et que le bénéfice soit supérieur à 5% des capitaux propres
La répartition de cette réserve peut être :
uniforme (même montant pour tous),
proportionnelle aux salaires,
proportionnelle à la durée de présence,
ou combiner plusieurs de ces critères (article L. 3324-5 du Code du travail).
Versement et disponibilité des sommes
Les droits à participation sont calculés à la clôture de l’exercice comptable. Les salariés peuvent choisir :
le versement immédiat de tout ou partie des sommes,
ou leur affectation selon les modalités prévues par l’accord.
S’ils ne formulent aucune demande dans les 15 jours suivant l’information, les sommes deviennent indisponibles pendant 5 ans (ou 8 ans en cas de régime d’autorité). Un déblocage anticipé est toutefois possible dans certains cas (mariage, naissance d’un troisième enfant, acquisition de la résidence principale, invalidité, décès, fin de contrat,…).
Le régime social et fiscal de la participation
La participation bénéficie d’un régime avantageux, à condition que :
l’accord soit déposé auprès de l’administration,
les plafonds légaux soient respectés,
et les sommes soient bloquées pendant la durée légale.
Les sommes versées sont exonérées de cotisations sociales, sauf en cas de versement immédiat, où elles deviennent imposables à l’impôt sur le revenu (article L. 3325-2 du Code du travail).
En revanche, si les règles ne sont pas respectées (notamment le délai d’indisponibilité), l’administration peut requalifier les sommes en salaires, entraînant la perte des exonérations fiscales et sociales.
Conclusion
La participation ne se limite pas à un mécanisme technique de partage des bénéfices : elle incarne une véritable expression du dialogue social et de la reconnaissance du travail collectif.
Pour les représentants du personnel et les membres du CSE, elle constitue un outil stratégique permettant notamment de négocier un partage plus équitable de la valeur créée au sein de l’entreprise.
Dans les structures où elle est obligatoire, la vigilance du CSE est essentielle pour garantir la conformité de l’accord, veiller à la bonne information des salariés et assurer la transparence du calcul et de la répartition de la réserve spéciale de participation.
Chaque année, l’employeur doit présenter au CSE - ou, le cas échéant, à la commission spécialisée chargée du suivi de l’épargne salariale - un rapport relatif à la participation, conformément à l’article D. 3323-13 du Code du travail.
Pour l’examen de ce rapport, le CSE peut se faire assister par un expert-comptable de son choix (article D. 3323-14 du Code du travail). Cette expertise constitue une opportunité pour demander à l’expert d’analyser le dispositif de participation en vigueur dans l’entreprise et de formuler, le cas échéant, des propositions d’amélioration à soumettre à l’employeur.
Enfin, pour tous les salariés, la participation représente un complément de rémunération encadré, sécurisé et fiscalement avantageux, qui traduit concrètement l’idée que la réussite de l’entreprise est avant tout un succès collectif.

Recevez toute l'actualité juridique !
Nos actualités
Le droit d’alerte du CSE en cas d’atteinte aux droits des personnes : conditions, procédure et bonnes pratiques
Harcèlement, discrimination, surveillance excessive : en tant qu'élu du CSE, vous disposez d'un levier trop souvent sous-utilisé face à ces situations, le droit d'alerte de l'article L. 2312-59 du Code du travail. Vous pouvez le déclencher seul, sans délibération préalable du comité, dès qu'une atteinte aux droits des personnes, à la santé mentale ou aux libertés individuelles est constatée. On vous explique les conditions, la procédure et les bonnes pratiques pour l'exercer efficacement.

Don de jours de repos : qui peut en bénéficier et quelles sont les règles à connaître ?
Le don de jours de repos permet à un salarié de céder volontairement une partie de ses jours de repos à un collègue confronté à une situation personnelle difficile ou, dans certains cas, à un organisme d'intérêt général. Depuis sa création en 2014, le dispositif a été progressivement élargi à de nouveaux bénéficiaires. Conditions de mise en œuvre, jours pouvant être donnés, rôle de l'employeur et droits du salarié bénéficiaire : voici les principales règles à connaître.
Formation SSCT et CSSCT : quelles différences ?
SSCT et CSSCT sont deux abréviations que les élus du CSE rencontrent régulièrement. Mais bien que proches, ils ne désignent pas la même chose. Cette similarité peut d’ailleurs amener à se demander s’il faut suivre une formation SSCT ou CSSCT.
Dans les faits, ces deux formations ne se remplacent pas l’une l’autre. La formation en santé, sécurité et conditions de travail (SSCT) est la formation obligatoire prévue pour les membres du CSE. Alors que la formation CSSCT vient, elle, la compléter lorsque les élus exercent en plus une mission au sein d’une commission de santé, sécurité et conditions de travail.
Congés supplémentaires de fractionnement
1 ou 2 jours ouvrables supplémentaires selon les cas, renonciation individuelle et expresse obligatoire, clause de renonciation anticipée dans le contrat de travail invalide, note de service insuffisante... Les règles encadrant les congés de fractionnement sont bien plus strictes que beaucoup d'employeurs ne le pensent. En tant qu'élu CSE, vérifier que les renonciations recueillies dans votre entreprise sont réellement valables — et alerter quand elles ne le sont pas — fait pleinement partie de votre mission de protection des droits des salariés.
Renouvellement de mandat : pourquoi refaire la formation SSCT ?
Vous êtes réélu au CSE et connaissez donc déjà le fonctionnement du comité. Alors faut-il suivre à nouveau la formation santé, sécurité et conditions de travail (SSCT) ?
La réponse est oui. En effet, le renouvellement du mandat s'accompagne d'une nouvelle formation SSCT obligatoire, même lorsque l'élu possède plusieurs années d'expérience. Heureusement, cette obligation ne sert pas à simplement répéter les connaissances acquises lors du premier mandat. Elle va permettre de consolider ses compétences, d'actualiser ses pratiques et d'approfondir certains sujets essentiels.
Durée, contenu, financement : nous vous donnons toutes les informations sur la formation SSCT lors d'un renouvellement de mandat.